- Inicio
- Explorar tendencias
- Reporte Tecnología y Negocios
Industria TIC modera su ritmo, pero sostiene inversiones clave para el cierre de año.
Publicado en octubre 6º 2026
En 30 segundos
Las ventas TIC bajaron en septiembre, aunque siguen con holgura en terreno de crecimiento, y las expectativas para octubre se mantienen altas. El optimismo para el siguiente trimestre se mantiene estable. Rumbo al cierre de año, la industria está dividida. Una parte sostiene sus presupuestos y acelera en IA, capacitación, marketing y equipo. Otra congela contrataciones y gasto por bajas ventas, falta de liquidez e incertidumbre.
Los indicadores del mes
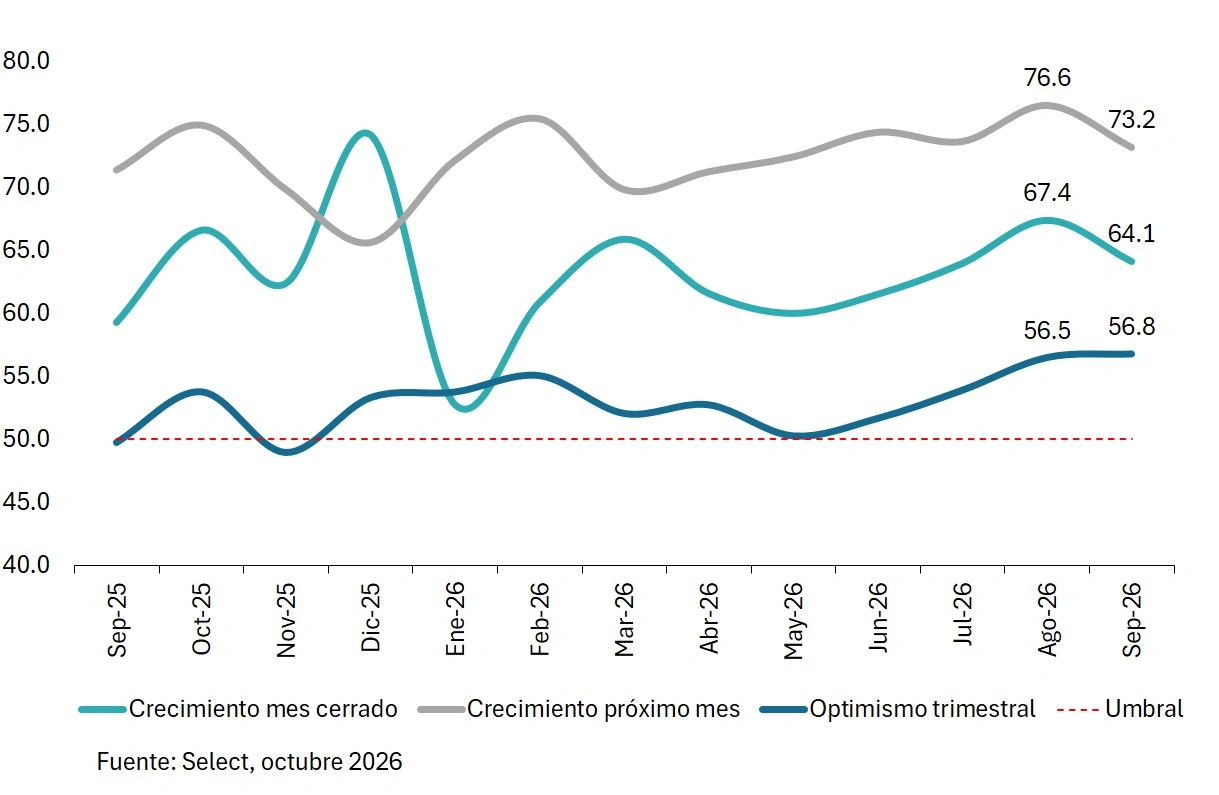
Ventas del mes: 64.1 (▼3.3). El índice de ventas TIC bajó de 67.4 a 64.1 en septiembre. Aunque se mantiene con holgura por encima del umbral de 50 puntos, la industria registra un menor dinamismo respecto a agosto.
Ventas esperadas: 73.2 (▼3.4). El índice de ventas esperadas pasó de 76.6 a 73.2. A pesar del ajuste, sigue en un nivel alto, lo que refleja que la industria mantiene la confianza en un buen desempeño para octubre.
Optimismo trimestral: 56.8 (▲0.3). El optimismo trimestral subió ligeramente de 56.5 a 56.8, lo que muestra estabilidad en las expectativas para el siguiente trimestre.
Figura 1. Índice de expectativas TIC
¿Qué inversiones se aceleran y cuáles se detienen?
Este mes preguntamos a los participantes qué inversiones están deteniendo o acelerando para el último trimestre del año, y por qué.
Entre quienes aceleran destacan la adopción de inteligencia artificial, tanto en agentes como en la incorporación a sus soluciones. También mencionan la capacitación y las certificaciones; el marketing, la publicidad y las nuevas campañas; el desarrollo de nuevos productos y servicios; la compra de equipo, maquinaria e inventario; la actualización de infraestructura de TI; las contrataciones clave; y una mayor presencia con los clientes.
Del otro lado, la inversión que más se está deteniendo es la contratación de personal. Le siguen el gasto general y operativo, la compra de equipo actualizado e inventario, las suscripciones y el gasto operativo en general, las herramientas de monitoreo y de desarrollo de software, el marketing en empresas con menos ingresos, y los proyectos de IA que aún no justifican su retorno.
Un dato llamativo es que IA, capacitación, contrataciones y marketing aparecen en ambos lados. La diferencia no está en el rubro, sino en la liquidez de cada empresa y en qué tan claro es el retorno de la inversión.
¿Por qué frenan?
Los participantes señalan tres motivos principales. El primero son las ventas bajas y la falta de liquidez, con metas por debajo de lo esperado. El segundo es la incertidumbre, que incluye los aranceles, el TMEC, la situación geopolítica, la inseguridad, el suministro de energía y las reglas poco claras. El tercero son los costos y la exigencia de retorno, con precios y tiempos de entrega de equipos que encarecen las compras y una mayor presión por demostrar resultados.
¿Por qué aceleran?
Quienes mantienen o aceleran sus inversiones lo hacen porque consideran que la perspectiva de largo plazo sigue siendo positiva, porque buscan anticipar compras ante los tiempos de entrega o porque preparan lanzamientos que impactarán el próximo año. También se observa el efecto de cierre de año: los presupuestos que no se ejercen comienzan a liberarse, ya que las empresas que no los usan corren el riesgo de que se los recorten.
Una lectura del mercado
Un participante describe una industria partida en dos. Por un lado, los proveedores de infraestructura (hardware, centros de datos y energía) viven un auge con demanda física y urgente. Por otro, el software, los servicios y las redes enfrentan ciclos de venta más largos, porque los fondos se están reasignando hacia la IA y los clientes piden un retorno tangible antes de aprobar nuevos contratos. Otro participante señala que sigue creciendo la demanda de infraestructura para salas de reuniones.
Qué vigilar el próximo mes
Primero, si las ventas esperadas de 73.2 puntos se traducen en una recuperación del índice de ventas en octubre. Segundo, si los presupuestos de cierre de año se liberan y se convierten en compras antes de diciembre. Y tercero, si la incertidumbre comercial y los precios y tiempos de entrega de equipos siguen frenando las decisiones de inversión.
