- Inicio
- Explorar tendencias
- Reporte Tecnología y Negocios
¿Quién invierte en tecnología? Gasto TIC y adopción digital por macrosector en México
Publicado en octubre 22º 2026
Cada año, en Select actualizamos nuestro modelo de la demanda de TIC, que reúne información sobre la actividad económica, el gasto en tecnología y la adopción digital de las empresas del país. En la edición más reciente destaca un patrón: la inversión tecnológica crece a un ritmo muy superior al de la economía, pero se concentra en pocas manos. De acuerdo con estas estimaciones, el presupuesto TIC organizacional tendría un avance de alrededor de 5% anual, más del doble que el de la facturación empresarial y el empleo[3].
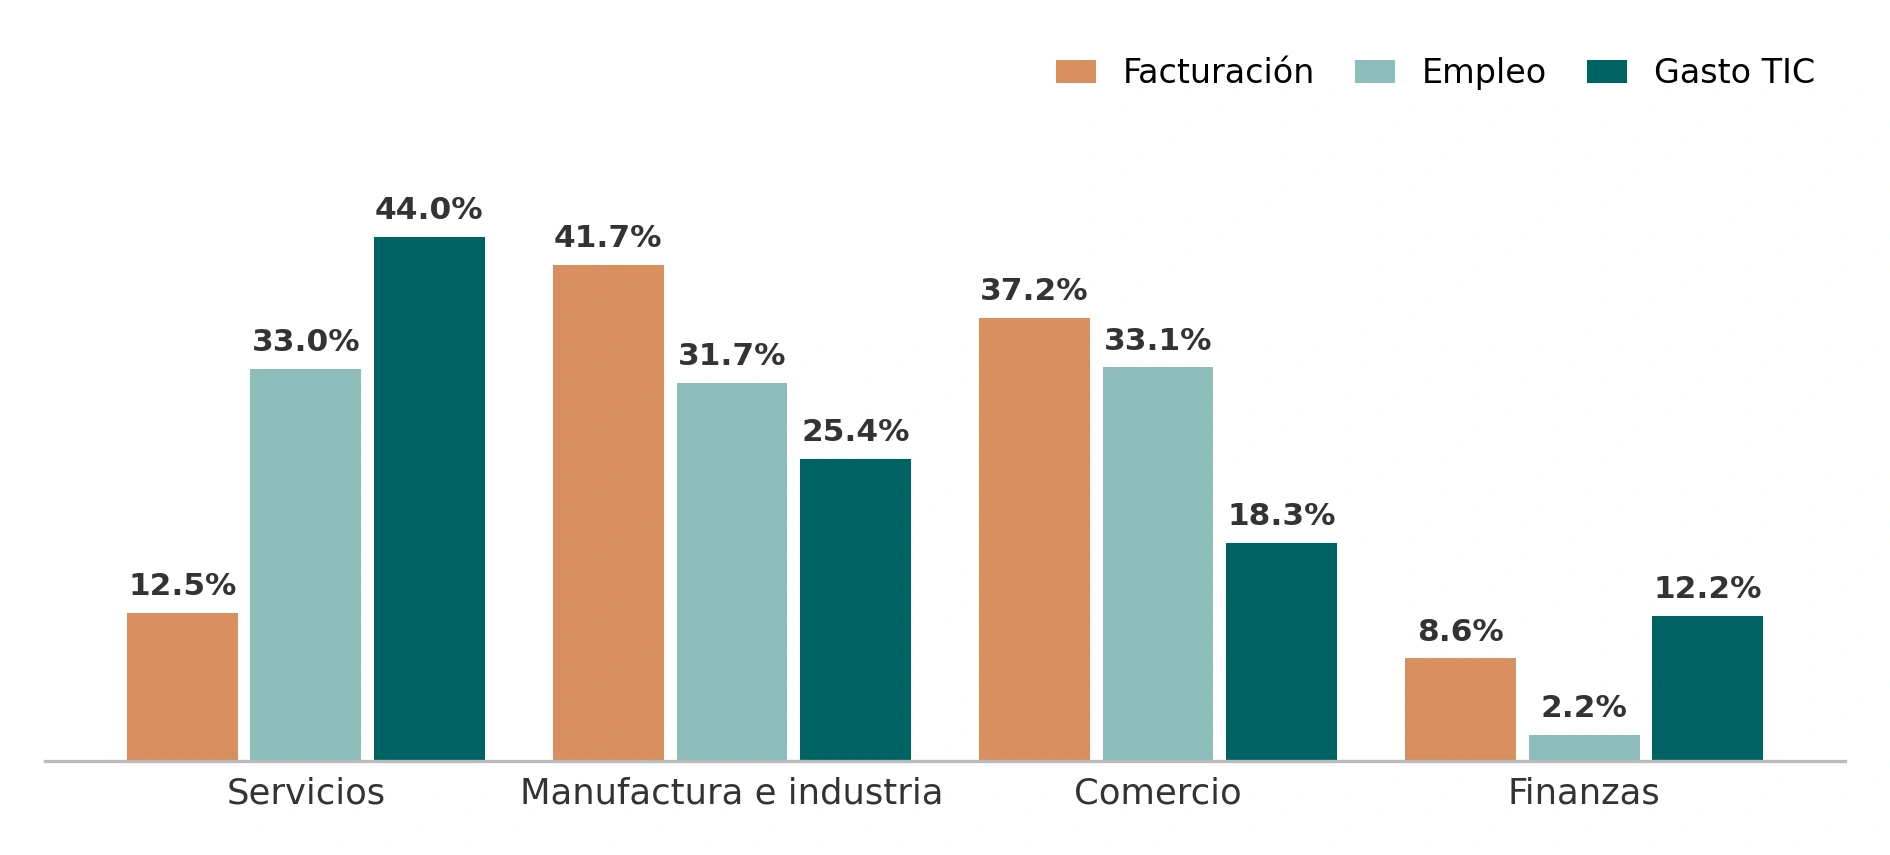
Para ver dónde ocurre ese gasto, la Figura 1 agrupa la economía en cuatro macrosectores y compara su peso en la facturación, el empleo y la inversión en TIC estimada para 2026.
Figura 1: Participación de cada macrosector en la facturación, el empleo y el gasto TIC, 2026 (estimación)
Fuente: elaborado por Select con información de su modelo de la demanda de TIC e INEGI, Censos Económicos 2024 [1][3]
Como muestra la Figura 1, el contraste es marcado. Manufactura e industria y comercio concentran la mayor parte de la facturación y del empleo, pero menos de la mitad del gasto en tecnología. Los servicios, con apenas una décima parte de la facturación, absorben por sí solos casi la mitad de la inversión, y finanzas destina a TIC una proporción muy superior a su tamaño en empleo. Dicho de otra forma, la intensidad tecnológica de los servicios es varias veces la de la manufactura y el comercio.
La brecha seguirá ampliándose. Hacia 2030, el gasto TIC crecería más rápido en finanzas y servicios que en comercio y manufactura e industria, de modo que los servicios ganarían todavía más peso en el gasto total[3].
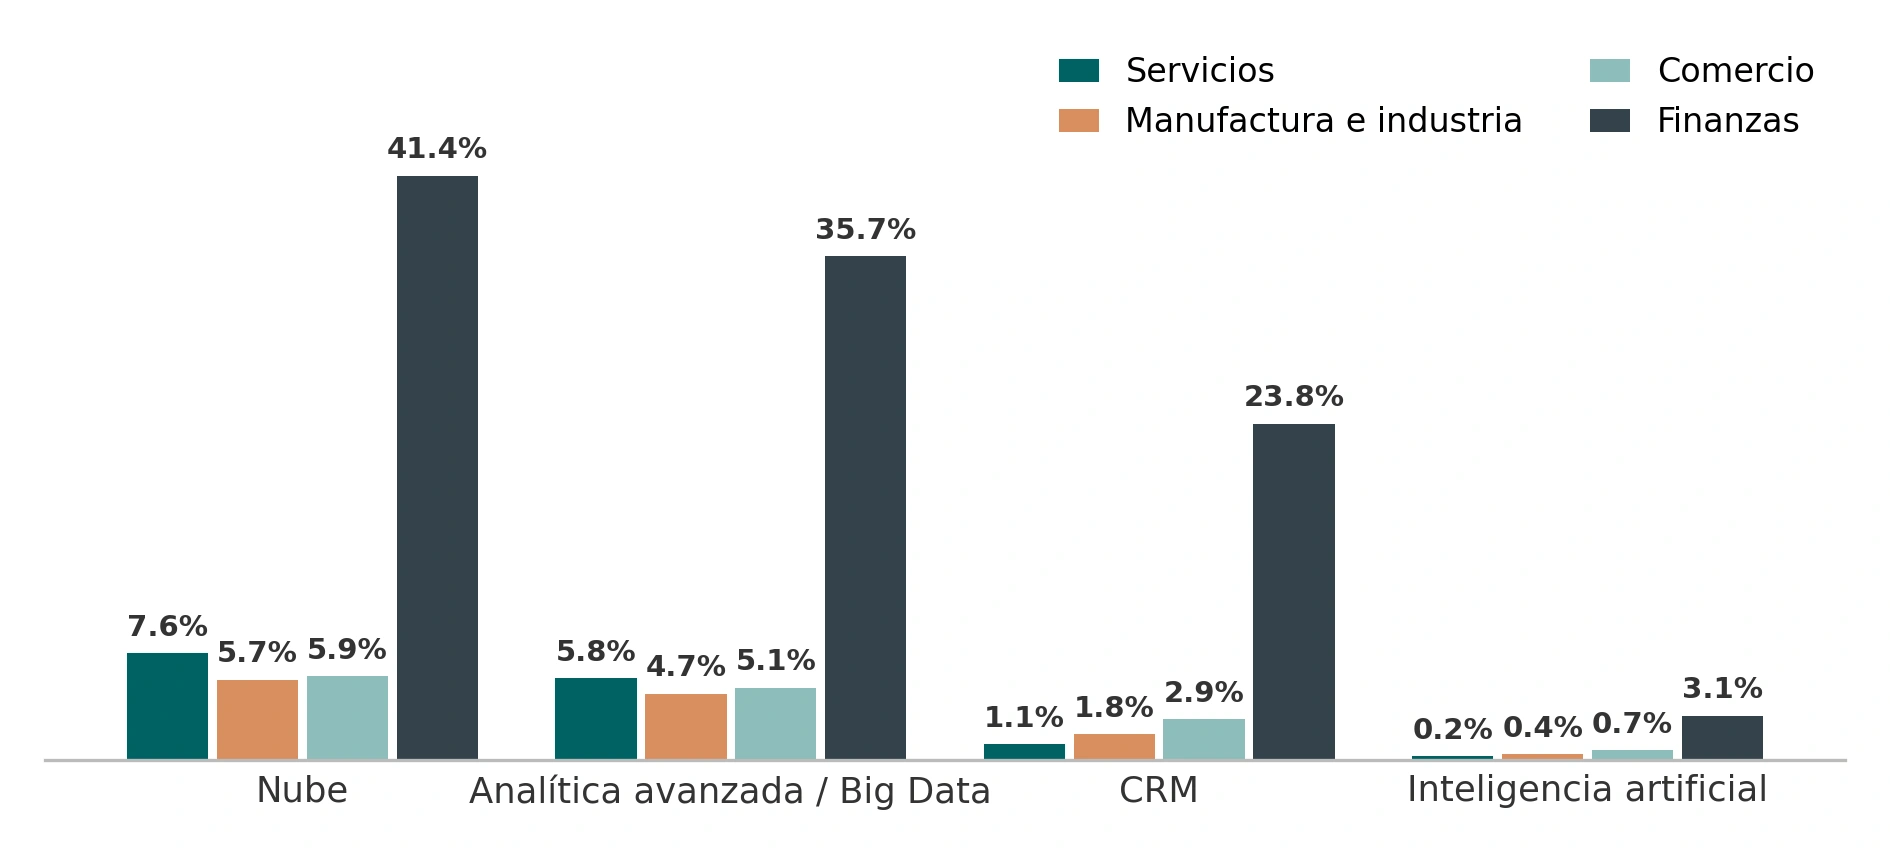
El patrón del gasto tiene su correlato en la adopción. Según los Censos Económicos 2024, la mayoría de los 5.5 millones de unidades económicas del país todavía no usa tecnologías avanzadas: en 2023, solo 6.7% empleaba servicios en la nube, 5.5% analítica avanzada y apenas 0.5% inteligencia artificial[1][2]. La Figura 2 muestra que esos promedios esconden una brecha enorme entre macrosectores.
Figura 2: Unidades económicas que utilizan tecnologías avanzadas por macrosector, 2023 (% de las unidades de cada macrosector)
Fuente: elaborado por Select con datos de INEGI, Censos Económicos 2024; se excluyen los casos con información confidencial [1][2]
En finanzas, la adopción de nube y de analítica avanzada es varias veces superior a la del resto de los macrosectores, y lo mismo ocurre con los sistemas de gestión de clientes (CRM); en inteligencia artificial, donde la adopción sigue siendo marginal, finanzas es el único macrosector que se distancia de forma visible. La brecha por tamaño de empresa es igualmente amplia: las unidades más grandes adoptan estas tecnologías a tasas muy superiores a las de las microempresas, que son la inmensa mayoría[1].
Para el mercado TIC, la lectura es doble. Por un lado, los servicios y las finanzas son hoy los principales polos de demanda y los que más rápido crecen; por otro, la baja adopción de nube, analítica e inteligencia artificial en comercio y en manufactura e industria —que concentran la mayor parte de las unidades económicas y de la facturación— sugiere un espacio de crecimiento todavía poco explotado, sobre todo si la digitalización de las empresas medianas y pequeñas converge hacia el nivel de las grandes. Los promedios por macrosector, sin embargo, ocultan diferencias importantes entre subsectores, tamaños de empresa y regiones, y es en ese nivel donde se define dónde y a quién conviene dirigir la oferta tecnológica. En Select damos seguimiento a estas dinámicas porque la adopción de tecnología determina buena parte de la demanda de infraestructura, software y servicios en los próximos años.
Fuentes
- INEGI, Censos Económicos 2024, resultados definitivos. https://www.inegi.org.mx/programas/ce/2024/
- INEGI, “Uso de tecnologías digitales de información y comunicación en las unidades económicas”, Reporte de resultados 22/25, Censos Económicos 2024. https://www.inegi.org.mx/contenidos/saladeprensa/boletines/2025/ce/CE2024_def_RR.pdf
- Select, modelo de la demanda de TIC, actualización 2026
